
Conectores De Fibra Óptica
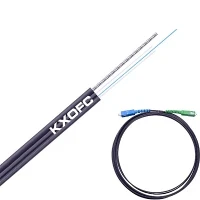
Cabos drop são cabos que vão do ponto de distribuição ou cabo até o assinante/usuário.
O patch cord de fibra, geralmente chamado de patch cable de fibra, jumper de fibra ou patch lead de fibra, é um comprimento de cabo de fibra que termina com conectores de fibra óptica em cada extremidade. Os conectores permitem que o patch cord de fibra óptica seja rapidamente conectado a um switch óptico ou outro dispositivo de telecomunicações/computador.
Descrição
Parâmetros técnicos
nossa empresa

Características Ambientais
- Temperatura de transporte/armazenamento: -20 graus a +60 graus
Duração da entrega
- Comprimento padrão do carretel:5m,10m,20m,35m, 45m,50m,75m,100m,150m,200m,300m;
- Outros comprimentos também estão disponíveis.
Nossos serviços
Serviço on-line 1. 24-uma hora-a{2}}para garantir suporte eficiente.
2. Recepção atenciosa do cliente desde a reserva do hotel até a visita à fábrica.
3. Extremamente cauteloso durante todo o processo, desde a confirmação do pedido até o envio do produto.
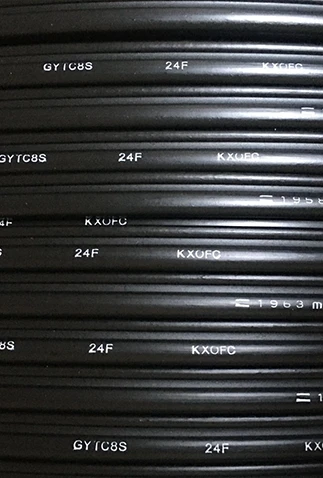
marca própria


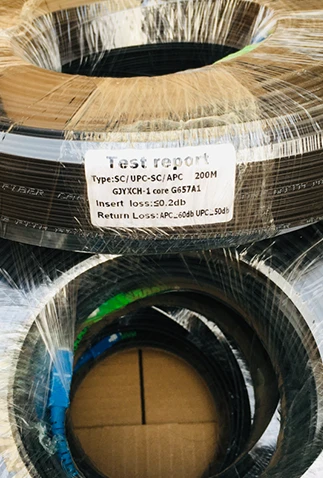


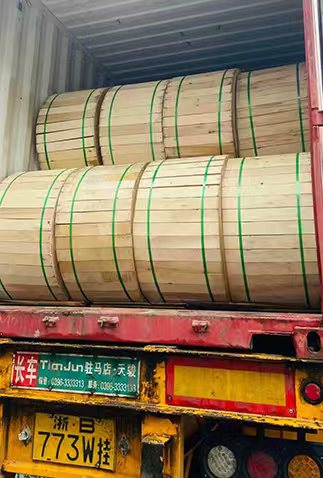
Embalar e enviar



Pontas
O setor de fibra óptica e cabo apresenta atualmente uma forte tendência de baixa. Com tantos setores tecnológicos sobrevalorizados a sofrer quedas significativas, porque é que os fundos optariam por comprar neste nicho? Hoje, vamos dar uma olhada mais de perto no ramo de comunicação óptica. Na mente de muitas pessoas, as fibras ópticas e os cabos ainda eram considerados os cabos utilizados para conexões de banda larga durante a era da expansão dos serviços de banda larga: baixo custo e baixas barreiras. No entanto, na era da IA, as fibras ópticas não são mais as fibras de vidro comuns usadas para conexões domésticas de banda larga. As fibras ópticas e cabos atuais são mais parecidos com os vasos sanguíneos da rede de energia computacional de IA. Assim como um vaso sanguíneo bloqueado no corpo humano leva à paralisia, se a largura de banda das fibras ópticas não conseguir acompanhar, mesmo com múltiplas GPUs, o poder de computação da IA será diretamente bloqueado. Atualmente, a fibra de perda ultra-baixa G654E, uma fibra especial com perda ultra-baixa, multi-núcleo e estrutura oca, pertence a consumíveis-de alta tecnologia e tem um preço mais alto. Ele pode atender melhor aos rígidos requisitos de alta largura de banda e baixa latência em clusters de poder de computação. No entanto, o limite para fibras ópticas-de última geração não é baixo. O núcleo está nas hastes ópticas, também conhecidas como pré-formas ópticas. A pureza da fórmula e o processo de deposição exigem padrões extremamente elevados. Por muito tempo, essa tecnologia foi basicamente controlada por gigantes estrangeiros, e tínhamos apenas produtos-de baixo custo, mas nenhuma tecnologia-de ponta. Só podíamos admirá-los. No entanto, as empresas nacionais de fibra óptica têm uma base industrial sólida e, depois de investirem fortemente em investigação e desenvolvimento, finalmente alcançaram resultados nos últimos anos. A fibra óptica de perda ultra-G654E foi colocada em produção em massa, com óbvias vantagens de custo, e as fibras ópticas multi-núcleos e ocas também continuaram a fazer avanços. As empresas de nuvem no exterior também começaram a comprar grandes quantidades de fibras ópticas-de alta tecnologia domésticas nos últimos anos, indicando que nossa tecnologia e capacidade de produção foram reconhecidas. E a participação no mercado global de-fibras ópticas especiais de alta tecnologia é grande. Porém, atualmente, a participação de mercado do nosso país no mercado externo não é elevada. As fibras ópticas comuns representam mais da metade da participação no mercado externo em nosso país, mas a participação doméstica geral de fibras ópticas especiais-de alta qualidade no mercado externo está apenas na casa de um dígito. Os fabricantes europeus e americanos dominam há muito tempo o mercado e existe um grande espaço de expansão para a nossa expansão no exterior. No geral, as fibras ópticas e os cabos passaram da infraestrutura de comunicação tradicional para uma parte importante do hardware de computação de IA. Especialmente para as empresas líderes com elevadas barreiras técnicas, a vantagem de mercado é muito óbvia.
A indústria de fibra óptica e cabos está entrando em um grande ciclo histórico. A construção de infraestruturas de computação de IA e cenários de aplicações emergentes, como os drones, formaram uma atração estrutural do lado da procura. Juntamente com as restrições de oferta da operação de carga total-da capacidade de produção de pré-formas de fibra óptica upstream e o ciclo de expansão da produção com duração de 18-24 meses, a lacuna de oferta-de demanda da indústria foi estabelecida e persistirá por um longo tempo. Desde janeiro de 2026, o preço da fibra nua G.652D da China disparou de 18 yuans por quilômetro-de núcleo para 85-120 yuans por quilômetro-de núcleo. O preço da fibra óptica especial G657A1 na Europa em março aumentou até 122,2% em relação a janeiro. Os preços globais da fibra óptica mostraram uma tendência ascendente ressonante - esta é a primeira vez em mais de sete anos que o preço chinês excede o nível europeu. As principais empresas com um-layout de cadeia completa de "fibras ópticas - cabos ópticos - fibras ópticas" se beneficiarão profundamente desta rodada de ciclo de crescimento de preços e volumes, e a aceleração da comercialização de- tecnologias de ponta, como fibras ópticas de núcleo oco, abrirá o teto de crescimento de longo prazo para a indústria.
O principal fator impulsionador é o crescimento explosivo da infraestrutura de poder de computação de IA: os data centers globais em hiperescala (Hyperscalers) estão aumentando continuamente seu investimento em infraestrutura de IA. O tráfego dos data centers de IA está aumentando mais de 50% anualmente, e o número de fibras ópticas necessárias por rack aumentou de 30 a 40 vezes. De acordo com a previsão da CRU, a procura global por cabos de fibra óptica atingirá 577 milhões de quilómetros em 2026; de acordo com a previsão da Stratview Research, a demanda global por fibras ópticas ultrapassará 800 milhões de quilômetros até 2027, e o mercado de cabos ópticos ultrapassará 13 bilhões de dólares americanos até 2031.
A aplicação de drones impulsiona o consumo de fibras ópticas especiais: os drones de fibra óptica utilizam as vantagens da interferência anti-eletromagnética e da alta largura de banda, e o núcleo adota fibras ópticas especiais G.657A2. Cada voo consome aproximadamente 20-30 quilômetros e é um consumível único. Em 2025, a Ucrânia recebeu um total de 5 milhões de drones FPV, o que foi 2,5 vezes superior ao de 2024, formando uma influência estrutural no mercado especial de fibra óptica do lado da procura.
As restrições rígidas-do lado da oferta são evidentes: a capacidade de produção na crise anterior da indústria foi amplamente eliminada. Todo o processo de expansão das fibras ópticas (aprovação ambiental, aquisição de equipamentos, construção de fábrica, instalação e comissionamento e melhoria de rendimento) leva de 18 a 24 meses. Desde Janeiro de 2026, a capacidade global de produção de fibra óptica aproximou-se da capacidade total, e as linhas de produção de fibra óptica das quatro principais empresas chinesas estão todas a operar a plena capacidade, e a taxa de utilização da capacidade de produção dos fabricantes estrangeiros permanece num nível elevado. A nova fábrica de produção de fibra óptica da Corning na Carolina do Norte ainda está em expansão. A nova capacidade de produção da Fujikura não estará disponível até 2028.
A estrutura do produto muda para alto valor-agregado: a velocidade de desenho da fibra óptica G.657A2 é 10%-15% menor que a do G.652D, ocupando estruturalmente a capacidade das fibras ópticas comuns; o preço da fibra óptica de perda ultra-G.654E aumentou para 240-260 yuans por quilômetro; as fibras ópticas de núcleo oco aumentaram para 25.000-50.000 yuans por quilômetro. A capacidade de produção e os lucros estão voltados para produtos de alta qualidade.
Apoio político e de infraestrutura: O projeto BEAD nos Estados Unidos aloca aproximadamente 70-80% dos fundos (um total de 42,4 bilhões de dólares americanos) para fibras ópticas. Espera-se que a nova procura anual de fibras ópticas nos EUA aumente entre 5-10%. O plano europeu de atualização digital, os projetos piloto de "Computação Leste-Oeste" da China e de rede óptica de 10 gigabits estão avançando continuamente.
Análise-aprofundada do upstream (pré-formas e matérias-primas de fibra óptica): as fibras ópticas são o ponto alto em valor e tecnologia da cadeia da indústria de fibra óptica e cabos, respondendo por cerca de 70% dos lucros da cadeia da indústria. O processo de preparação inclui VAD, OVD, MCVD e outros métodos de deposição em fase-gasosa, com o número de camadas de deposição atingindo vários milhares, e a temperatura de reação precisa ser estável em mais de 2.000 graus. As principais matérias-primas incluem tubos de vidro de quartzo de alta-pureza (dominados pela alemã Heraeus no mercado-de alta qualidade, e as ações domésticas da Shiqing alcançaram um avanço), tetra-clorogênio (a China é o maior produtor mundial de germânio) e hélio de ultra-alta pureza (alta dependência de importações). Em 2025, a capacidade global de produção de fibra óptica era de aproximadamente 962 milhões de quilômetros, com a China respondendo por 65,9%. Empresas representativas: Changfei Fiber, Hengtong Optoelectronics, Zhongtian Technology e Fenghuang Communication.
Middlestream (fabricação de fibra óptica): O middlestream é o processo de trefilação de fibra e enrolamento de cabo óptico. A fabricação de fibras inclui desenho, revestimento e testes de fibra óptica, e a principal competitividade está no controle de rendimento e no efeito de escala. O limite técnico do processo de enrolamento do cabo óptico é relativamente baixo e alcançou rapidamente um layout descentralizado global. Em 2025, a capacidade global de produção de fibra era de aproximadamente 1,131 bilhão de quilômetros, com a China respondendo por 64,36%. O cenário competitivo mostra uma característica de “maior volume de demanda e concentração de mercado”, com a participação de compras centralizadas ultrapassando 10% em 2025 para empresas como Zhongtian Technology (17,9%), Hengtong Optoelectronics (15,9%), Changfei Fiber (14,8%) e Fenghuang Communication (12,0%). Os principais fabricantes estrangeiros incluem Corning, Prusmans, Gohashi Electric, Sumitomo Electric e Fujikura).
Downstream (cenários de aplicativos e requisitos de terminal): os aplicativos cobrem redes de telecomunicações (redes de backbone de operadoras/redes de acesso), data centers de IA (interconexão interna dentro da interconexão DCN e DCI), redes inteligentes, aeronaves não tripuladas, sensores militares, trânsito ferroviário, etc. A IA está impulsionando a demanda no downstream de telecomunicações tradicionais para produtos de alto-valor, como fibras de perda ultra-baixa, fibras ocas, fibras de-núcleo múltiplo e fibras multimodo de{4}}alta qualidade. De acordo com Guan Yunzhi Tian, até 2027, a proporção de demanda de fibra no cenário de data center orientada por IA- aumentará de menos de 5% em 2024 para 35%.
Espaço de mercado e fluxo de valor Espaço de mercado: de acordo com dados da CRU, as remessas globais de fibra atingiram 662 milhões de quilômetros centrais em 2025, com um crescimento anual-a{3}}de 15,3%, superando as previsões anteriores. Espera-se que a demanda global por cabos de fibra óptica atinja 577 milhões de quilômetros centrais em 2026. O mercado global de pré-formas de fibra foi de aproximadamente 2,7 bilhões de dólares americanos em 2024 e deverá atingir 5,9 bilhões de dólares americanos em 2031, com um CAGR de aproximadamente 7,5%. A China planeia construir 211,3 mil quilómetros de linhas de cabos ópticos em 2025, com uma extensão total de 74,99 milhões de quilómetros, e deverá atingir 824,3 milhões de quilómetros em 2026.
Fluxo de valor e distribuição de lucros: A distribuição de lucros na indústria de cabos de fibra óptica segue um padrão "7:2:1" - as pré-formas de fibra respondem por 70%, as fibras respondem por 20% e os cabos ópticos respondem por 10%. O fio-máquina upstream tem uma margem bruta significativamente maior devido a barreiras técnicas extremamente altas (complexidade de processos, intensidade de capital e longo ciclo de expansão). Empresas com capacidade de produção independente de vergalhões de fibra têm uma vantagem absoluta no custo final. Atualmente, o valor dos produtos{10}}de fibra de última geração é proeminente: a fibra G.652D comum custa de 85 a 120 dólares americanos por quilômetro central, a fibra especial G.654E custa de 240 a 260 dólares americanos por quilômetro central e a fibra oca custa de 25.000 a 50.000 dólares americanos por quilômetro central.
Tag: conectores de fibra óptica, fabricantes, fornecedores, fábrica de conectores de fibra óptica na China, Cabo Drop Ftth de 2 Núcleos, cabo de conexão de rede de fibra óptica, Cabo drop FTTH de 1 núcleo, Cabo de derivação FTTH de 2 condutores, Cabo drop FTTH e cabos de conexão, cabo de fibra óptica sem blindagem
Características Técnicas
| Parte do cabo | |
| Contagem de fibras | 1~4 |
| Tipo de fibra | G657A1 ou A2 |
| Material do membro de resistência | FRP ou fio de aço |
| Tamanho do membro de resistência dielétrica | 2x0,5mm /2x0,4mm |
| Material do Mensageiro | Fio de aço |
| Tamanho do mensageiro | 1,0 mm / 7*0,33 mm |
| Dimensões externas nominais (±0,3) | 2,0 mm x 5,0 mm |
| Material da jaqueta externa | LSZH |
| Resistência à tensão (curto-prazo/longo-prazo) | 300N/600N |
| Resistência ao esmagamento (curto-prazo/longo-prazo) |
1000N/100mm 2200N/100mm |
| Raio de curvatura mínimo (estático/dinâmico) | 20 x diâmetro externo/40 x diâmetro externo |
| Parte dos conectores | |
| Tipo de conector | SC/UPC,SC/APC |
| Perda de inserção | Menor ou igual a 0,25dB |
| Perda de retorno (para modo único) | UPC maior ou igual a 50dB, APC maior ou igual a 60dB |
| Repetibilidade | ±0,1dB |
*Tudo acima do tamanho do cabo pode ser personalizado.
Um par de
GrátisO próximo artigo
Cabo pendente 1 núcleoEnviar inquérito
Você pode gostar também